国家税务总局定州市税务局 向税务机关提供税务资料的义务与实务指引
一、法律依据与基本义务
根据《中华人民共和国税收征收管理法》及其实施细则,纳税人、扣缴义务人和其他涉税当事人应当依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的期限、内容,向税务机关如实提供税务资料。国家税务总局定州市税务局作为基层税务机关,依法行使税收征收管理职权,要求相关主体向税务机关提供税务资料,是保障国家税收收入、维护税收秩序的必要措施。
二、需要提供税务资料的主要情形
- 税务登记与变更登记:纳税人办理设立登记、变更登记时,需提供营业执照、法定代表人身份证明、章程、银行账号证明等资料。
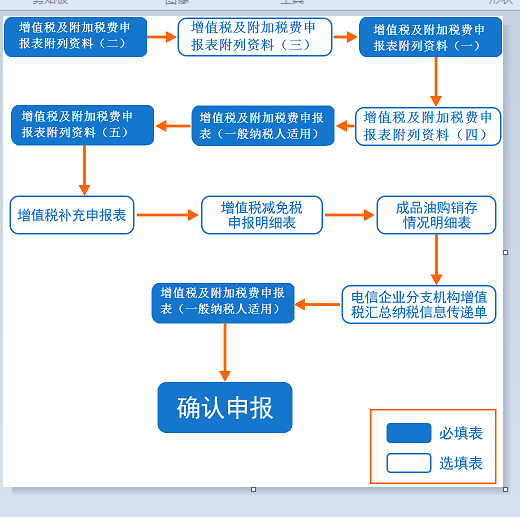
- 纳税申报:纳税人在申报纳税时,需报送纳税申报表、财务会计报表以及税务机关根据实际需要要求报送的其他纳税资料。
- 发票管理:申请领用发票、申请代开发票时,需提供税务登记证件、经办人身份证明、发票专用章印模等资料。
- 税收优惠备案与审批:申请享受税收减免、退税等优惠时,需提供相关资质证明、合同、协议、缴纳凭证等资料。
- 税务检查与稽查:税务机关依法进行税务检查时,纳税人必须接受检查,如实反映情况,提供有关账簿、记账凭证、报表、发票、电子数据等资料。
- 反避税与转让定价:涉及关联交易的纳税人,需按规定提供同期资料、关联申报表等。
- 个人所得税专项附加扣除:纳税人需提供子女教育、继续教育、大病医疗、住房贷款利息或住房租金、赡养老人等扣除信息的相关资料。
三、提供税务资料的方式与渠道
定州市税务局积极推行“非接触式”办税,纳税人可通过以下渠道提供税务资料:
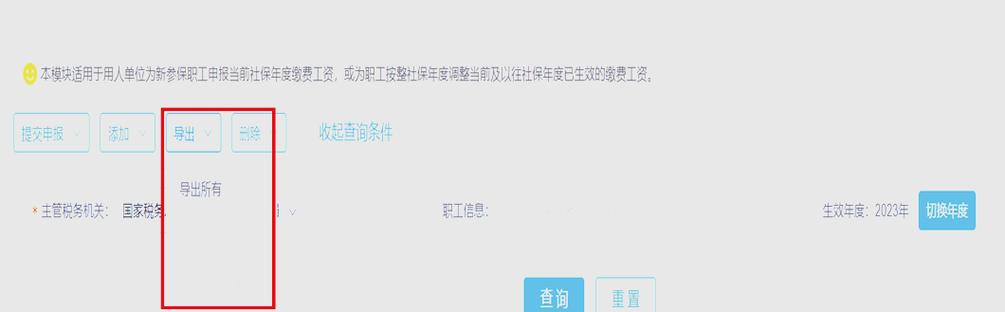
- 电子税务局:在线提交电子表单、扫描件、影像资料等。
- 办税服务厅:前往定州市税务局办税服务厅窗口现场提交纸质或电子资料。
- 邮寄方式:通过邮寄方式报送资料(需确认收件地址及要求)。
- 自助办税终端:通过自助设备上传或打印相关资料。
四、未按规定提供税务资料的法律责任
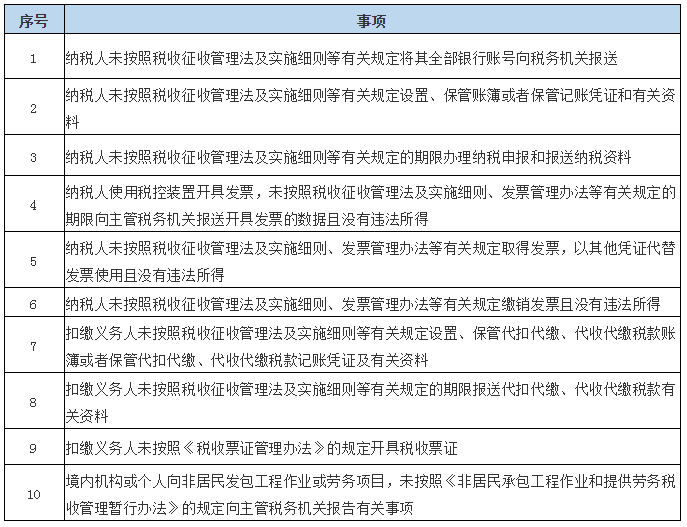
根据《税收征收管理法》第六十条、第六十二条等规定,纳税人未按规定提供税务资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款。涉嫌偷税、骗税等违法行为的,将依法追缴税款、滞纳金,并处以罚款;构成犯罪的,依法追究刑事责任。
五、优化服务与纳税人权益保障
定州市税务局在要求纳税人提供税务资料的持续优化纳税服务:
- 一次性告知:对需要提供的资料,一次性告知清楚,避免纳税人多次跑。
- 容缺受理:对基本条件具备、主要资料齐全的,可先行受理,事后补正。
- 信息共享:通过部门间信息共享获取的资料,不再要求纳税人重复提供。
- 保密义务:税务机关对纳税人提供的资料依法保密,不得用于非税收用途。
六、常见问题提示
1. 问:电子资料是否具有法律效力?
答:符合规定的电子资料与纸质资料具有同等法律效力。
2. 问:提供虚假资料有何后果?
答:一经查实,将面临行政处罚,甚至刑事追究。
3. 问:如何查询需提供的具体资料清单?
答:可通过定州市税务局官方网站、微信公众号或拨打12366纳税服务热线获取。
向税务机关提供税务资料是纳税人的法定义务,也是税收征管的基础环节。国家税务总局定州市税务局将持续推进“放管服”改革,在依法征管的为纳税人提供更加便捷、高效、规范的服务。请广大纳税人自觉遵守税法,如实提供资料,共同营造公平和谐的税收环境。
如若转载,请注明出处:http://www.jiaruikuaiji.com/product/46.html
更新时间:2026-10-09 21:21:02