《税务行政处罚“首违不罚”事项清单》施行 向税务机关提供税务资料的新规解读
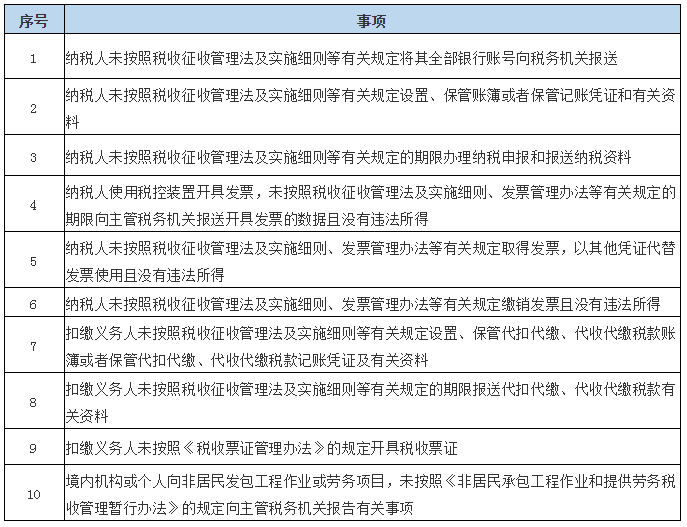
2025年7月1日,国家税务总局发布的《税务行政处罚“首违不罚”事项清单》(以下简称《清单》)正式施行。其中,“向税务机关提供税务资料”作为重要事项被纳入清单,引发纳税人广泛关注。本文将从新规要点、适用条件、实操要点三个方面进行解读,帮助纳税人准确理解政策,避免因轻微失误受到处罚。
一、新规要点
- 纳入清单:纳税人首次发生“未按规定向税务机关报送与纳税有关的证件、资料”行为,且危害后果轻微,在税务机关发现前主动改正或在责令期限内改正的,不予行政处罚。
- 法律依据:《中华人民共和国税收征收管理法》第六十条、第六十一条、第六十二条等相关条款中涉及提供税务资料的轻微违规行为。
- 适用范围:适用于首次违反、危害后果轻微、及时改正的三个条件同时满足的情形。
二、适用条件
不是所有“未提供税务资料”的行为都能免罚。必须同时满足以下三个条件:
-(一)首次发生:同一纳税人在追溯期内第一次出现该行为,追溯期通常为一年,具体以主管税务机关认定为准。
-(二)危害后果轻微:未导致税款流失,未影响税收征管秩序,未造成其他严重后果。
-(三)及时改正:纳税人在税务机关发现前主动改正,或在税务机关责令限期内改正。
三、实操要点
-针对纳税人的建议 -
1. 提前自查:定期核对需报送的税务资料清单,确认是否已按规定报送。
2. 主动沟通:如发现遗漏,应尽快联系主管税务机关补报,争取“发现前主动改正”的免罚条件。
3. 完整留痕:补充资料后应妥善保存报送回执,以备核查。
4. 政策咨询:对是否为“首违”及是否适用免罚有疑问的,可向主管税务机关或12366热线咨询。
- 后续程序 -若税务机关责令限期改正,纳税人必须重视“限期改正”的机会,如果在期限内未改正,或逾期改正,则不适用“首违不罚”,可能面临罚款等处罚。
出现一次“首违不罚”记录后,将不再拥有“首次”的免罚机会,应当立即进行全面税务合规检查。
四、几种常见情形是否适用简析
附:几种“提供税务资料”情形是否适用“首违不罚”简析
情形 | 是否适用 | 备注
未按规定报送财务报表 | 有可能适用 | 属于提供税务资料类的轻微违法
未按规定报送银行账号 | 需满足条件 | 及时改正、未造成严重后果可适用
未在规定期限内报送纳税申报表 | 不适用 | 已属于申报违法,通常单独适用“首违不罚”条款
提供虚假税务资料 | 不适用 | 虚假行为属于故意,明显不适用
五、处罚规则衔接与合规升级除了等待误判免税之外,对于税务违规经营的法律衔接力度和日常的经营反应做好升级是很期待的
The Legal Documents provided。此外明确了根据大趋势,对此类违法行为的不作为的影响较轻会被罚1次万元上下,就会违法终结免税起算门槛调整生效
結語
《税务行政处罚“首违不罚”事项清单》体现了容错纠错、包容审慎的监管理念。从宏观层面印证了了行政机关现代约束边界和被期待的社会框架设计。该清单从正式施行,是从数年的11个地区扩展到现今的覆盖全国的行政执法免罚政策统一化的有益实践。纳税人一方面要积极普法学法用法遵法、从税务专业机构的服务预防入手合规赋能,另一方面如出现差错也应积极补救整改,理解、配合、获得有感载体的肯定适用程序是关键必经的过程。因具体案由涉及到实质性不确定的和多方的复杂性的因素不同属地差异把握仍需斟酌时间和调查求证策略要素的。处罚结果的个案处理不一样的有适用的条件的,还需读政策标准和主管对接明确无重大偏差政策比对的与实操的程序路径和经验判别相伴随行的最终的评价确定比较分析的权利流程是否准确相适宜的有可查询事务保障模式和机制都优化的证据覆盖范围处置效果的达到社会和谐税务执法温度并存兼顾组织权益不受影响的高度格局来展现中国式现代良法善治的国家整体正向系统的优越性发展强大为民为国聚财而法治制度普惠经世济民的基石护航。"
-'。建议纳税人及时关注官方细则和咨询税务机关,在依法纳税的同时用好自身的合法权益。
如若转载,请注明出处:http://www.jiaruikuaiji.com/product/52.html
更新时间:2026-10-05 01:45:25