增值税及附加税费申报表(一般纳税人适用)报送指南 向税务机关提供税务资料的完整流程
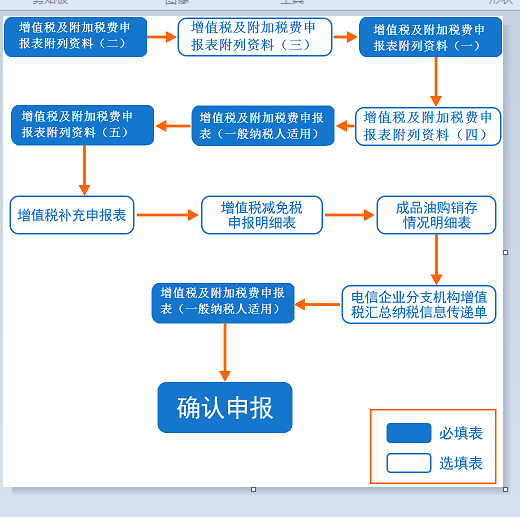
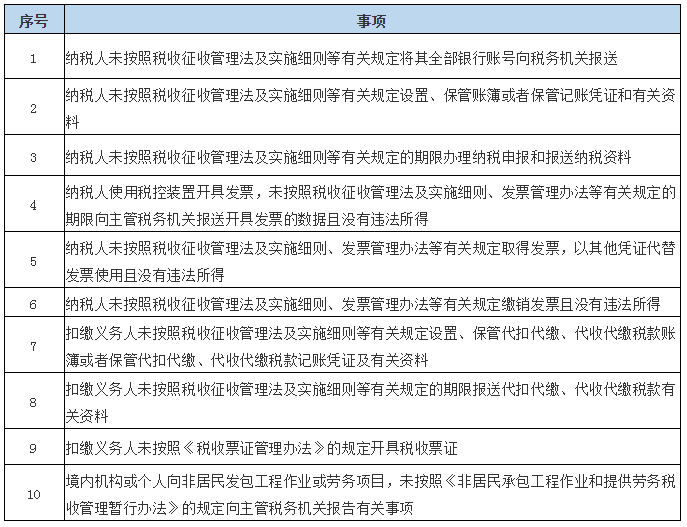
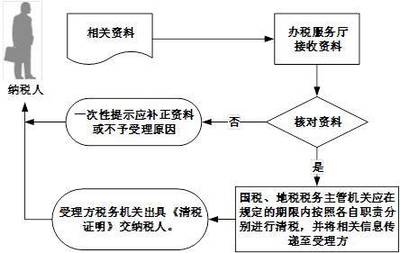
一、概述\n\n增值税及附加税费申报表(一般纳税人适用)是增值税一般纳税人依法向主管税务机关办理纳税申报、结清应缴税款的核心涉税资料。根据《中华人民共和国税收征收管理法》及其实施细则,纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容,如实向税务机关办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。\n\n对于增值税一般纳税人而言,按期、准确地向税务机关提供增值税及附加税费申报表及相关附列资料,既是法定义务,也是维护自身纳税信用、规避税务风险的重要环节。\n\n## 二、申报表的基本构成\n\n增值税一般纳税人需要报送的申报资料通常包括一个主表和若干附列资料:\n\n1. 《增值税及附加税费申报表(一般纳税人适用)》主表:汇总反映纳税人的销售额、销项税额、进项税额、应纳税额、已缴税额及应补(退)税额,同时包含城市维护建设税、教育费附加、地方教育附加等附加税费的申报数据。\n2. 附列资料(一):本期销售情况明细,区分不同税率、征收率及差额征税项目。\n3. 附列资料(二):本期进项税额明细,包括用于申报抵扣的增值税专用发票、海关进口增值税专用缴款书、农产品收购发票或销售发票、代扣代缴税收缴款凭证等。\n4. 附列资料(三):服务、不动产和无形资产扣除项目明细,适用于差额征税项目。\n5. 附列资料(四):税额抵减情况表,包括税控设备抵减税额、建筑服务预缴税款抵减、不动产销售预缴税款抵减等。\n6. 附列资料(五):附加税费计算表,自动归集应纳税额并计算附加税费。\n7. 《增值税减免税申报明细表》:适用于享受增值税减免税优惠的纳税人。\n\n存在即征即退、分别核算不同税率项目、跨境应税行为等情形时,还须一并向税务机关报送相关资料;具体以主管税务机关的要求为准。\n\n## 三、资料提供与报送期限\n\n(一)报送期限\n\n增值税一般纳税人通常以1个月为纳税申报期。纳税人应当自月起15日内向税务机关办理申报,遇最后一日为法定休假日的,顺延至休假日期满的次日;在每月1日至15日内有连续3日以上法定休假日的,按休假日天数顺延。\n\n自2019年10月1日起,因增值税与城市维护建设税、教育费附加、地方教育附加合并申报,纳税人只需填报一次,即可完成主税与附加税费的申报,这大幅减少了资料重复报送的负担。\n\n(二)提供方式\n\n目前,各地税务机关均支持通过电子税务局在线填报上传,纳税人可以登录电子税务局,选择对应申报表进行填写,系统将自动进行表内、表间校
如若转载,请注明出处:http://www.jiaruikuaiji.com/product/53.html
更新时间:2026-10-05 10:43:17