税务律师视角 向税务机关提供税务资料的风险防范与合规策略
在税务稽查与税案争议中,向税务机关提供税务资料是纳税人、扣缴义务人及涉税中介机构面临的关键环节。如何合法、合规、高效地应对税务机关的资料要求,既是税务律师的核心业务领域,也是企业税务风险管理的重中之重。本文从税务律师的专业视角,解析向税务机关提供税务资料的法律要点与实操策略。
一、法律依据:提供税务资料的义务来源
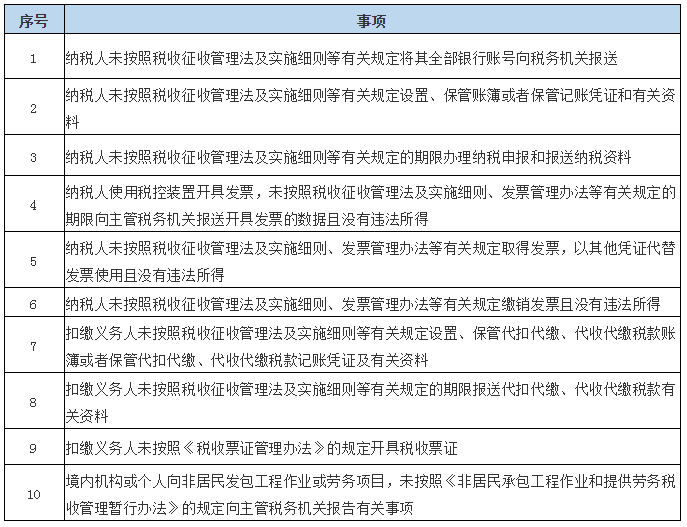
根据《中华人民共和国税收征收管理法》第五十四条、第五十六条及其实施细则,税务机关依法进行税务检查时,纳税人、扣缴义务人必须如实提供相关税务资料,包括账簿、记账凭证、报表、合同、协议、电子数据及其他有关资料。若拒绝提供或提供虚假资料,可能面临罚款、滞纳金甚至刑事责任。税务律师需帮助企业准确界定“应提供资料”的范围,避免过度提供或遗漏关键文件。
二、常见税案中的资料提供场景
在实际税案中,向税务机关提供资料通常出现在以下场景:
- 日常税务检查:税务机关对企业的纳税申报进行抽查,要求提供纳税申报表、财务报表、发票存根等。
- 税务稽查立案:针对涉嫌偷税、逃避追缴欠税、骗取出口退税等案件,税务机关可能调取历年账簿、银行流水、业务合同等。
- 特别纳税调整:涉及关联交易的,需提供同期资料、转让定价文档等。
- 税务行政复议与诉讼:在争议解决阶段,纳税人需向复议机关或法院提交证据材料。
- 刑事侦查衔接:若案件移送公安,税务资料可能作为刑事证据使用。
税务律师应针对不同场景,制定差异化的资料提供预案。
三、核心风险:提供资料不当的法律后果
- 行政责任:根据《税收征收管理法》第七十条,纳税人、扣缴义务人逃避、拒绝或以其他方式阻挠税务机关检查的,由税务机关责令改正,可以处一万元以下罚款;情节严重的,处一万元以上五万元以下罚款。若提供虚假资料,可能被认定为偷税,面临追缴税款、滞纳金及0.5倍至5倍罚款。
- 刑事责任:若涉及逃税罪、虚开增值税专用发票罪等,提供虚假资料可能成为定罪量刑的依据。税务律师需警惕“资料陷阱”,避免企业因不当陈述而自证其罪。
- 商业秘密泄露:税务资料常含客户名单、定价策略、技术信息等商业秘密。若税务机关保管不当或企业未申请保密处理,可能造成不可逆的商业损失。
- 关联风险:提供给税务机关的资料可能被用于其他行政程序或民事纠纷,产生连锁反应。
四、税务律师的应对策略:从被动提供到主动管理
1. 事前合规:建立税务资料管理制度
- 协助企业建立税务档案分类、保存、更新制度,确保资料真实、完整、可追溯。
- 对敏感资料进行脱密处理或标记“商业秘密”,并依据《政府信息公开条例》等申请保密。
- 定期开展税务健康检查,提前发现并修复资料瑕疵。
2. 事中应对:规范提供流程
- 核实权限:要求税务机关出具《税务检查通知书》或《调取账簿资料通知书》,确认检查人员资格与范围。
- 清单管理:对要求提供的资料逐项登记,由税务律师审核是否属于法定范围,对超出范围的要求可依法提出异议。
- 时限与方式:在法定期限内提供,尽量采用复印、扫描等不交原件的方式,确需提供原件的应办理交接手续。
- 书面说明:对资料中的疑点或缺失,附送书面解释,避免口头陈述被曲解。
- 同步取证:保留提供资料的副本及交接凭证,以备后续复议或诉讼。
3. 事后救济:争议解决与权利维护
- 若税务机关因资料问题作出不利决定,税务律师可代理申请行政复议或提起行政诉讼,主张程序违法或事实认定错误。
- 对于涉及刑事风险的案件,及时介入,确保纳税人的陈述申辩权、律师帮助权得到保障。
- 若因税务机关泄露商业秘密造成损失,可依法申请国家赔偿。
五、典型案例启示
某制造企业因虚开增值税专用发票被稽查,税务机关要求提供近五年所有采购合同及付款凭证。企业自行提供了部分资料,但遗漏了关键物流单据,导致税务机关认定其“无法证明业务真实性”,加重处罚。后经税务律师介入,补充提交了电子运单、仓储记录等证据,并在听证中论证了业务真实性,最终避免了刑事移送。此案表明,专业税务律师的参与能显著影响资料提供的效果与案件走向。
六、
向税务机关提供税务资料绝非简单的“交材料”,而是涉及法律义务、风险控制、证据规则的综合博弈。税务律师应发挥专业优势,帮助企业从被动应对转向主动合规,在保障国家税收的维护纳税人合法权益。面对税务稽查,及时聘请税务律师介入,是降低风险、化解争议的明智选择。
如若转载,请注明出处:http://www.jiaruikuaiji.com/product/55.html
更新时间:2026-10-09 14:36:46